推荐您访问易车国际站
Visit the BitAuto International website for more exciting content
文丨王俊
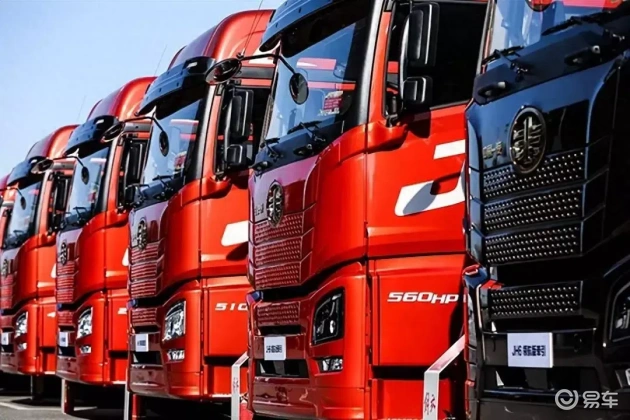
7 月,商用车内销步入传统淡季,产销数据环比呈现季节性回调,然而凭借出口增长强劲及新能源产品规模释放,行业整体产销仍维持同比双增态势。
同比攀升 环比下滑
7 月商用车产量达 32.8 万辆,环比减少 15.4%,同比增加 10.0%;销量为 31.7 万辆,环比下降 22.5%,同比增长 3.5%。1 月至 7 月,商用车累计生产 260.0 万辆,同比增长 8.4%;累计销售 261.4 万辆,同比增长 7.7%。在汽车市场整体面临压力的环境下,商用车已成为稳固汽车产业运行的重要支柱。
细分车型方面,7 月客车与货车两大板块同比均实现增长,但受淡季效应影响,产销数据环比出现不同程度的下行。
7 月客车产量 5.0 万辆,环比减少 14.1%,同比增加 14.2%;销量 4.7 万辆,环比下降 23.3%,同比增长 13.6%。在细分品类中,轻型客车表现亮眼,同比增速达两位数,主要归因于文旅通勤、县域及城乡公交更新换代带来的稳定需求;大中型客车走势分化,大型客车产销同比有所回落,主要系旅游客运市场阶段性调整所致。
作为商用车市场的基石,7 月货车产量为 27.8 万辆,环比减少 15.6%,同比增长 9.3%;销量为 27.0 万辆,环比下降 22.3%,同比增长 1.9%。究其原因,重卡市场受前期法规落地前用户集中采购导致 6 月部分需求透支,致使 7 月环比下滑,但同比仍保持增长,老旧货车淘汰置换提供了坚实支撑;轻卡市场保持稳健,实现两位数同比上涨,城配物流需求及新能源轻卡替代持续释放增量;微型货车市场表现稍弱,需求进一步向合规产品集聚。
7 月,从内外销维度分析,商用车国内销量为 19.6 万辆,环比骤降 29.1%,同比下滑 15.0%;出口销量达 12.1 万辆,环比减少 8.6%,同比大幅增长 59.6%。出口已跃升为对冲国内市场波动的核心增长引擎。
行业格局稳固 主流企业分化
观察主流企业产销数据,头部梯队格局保持相对稳定,但企业间分化程度进一步加剧,海外出口能力与新能源产品储备已成为拉开差距的关键变量。
北汽福田 7 月销量 5.1 万辆,环比下降 18.2%,同比增长 13.1%;1 月至 7 月累计销售 40.9 万辆,同比增长 10.7%。其轻卡基本盘稳固,重卡、新能源及出口业务同步贡献增量,稳居行业首位。
中国重汽 7 月销量 3.9 万辆,环比下降 21.7%,同比增长 25.4%;1 月至 7 月累计销量 29.3 万辆,同比增长 20.2%。重卡板块表现强势,海外出口为核心驱动力,在头部企业中增速领先,位居行业第二。
东风公司 7 月销量 2.1 万辆,环比下降 27.3%,同比下滑 7.2%;1 月至 7 月累计销量 24.6 万辆,同比增长 5.0%。单月面临压力,国内货运运价低迷抑制了订单需求,累计数据虽保持小幅增长,但企业正加速布局新能源与海外市场。
上汽商用车 7 月销量 2.7 万辆,环比下降 16.4%,同比增长 29.0%;1 月至 7 月累计销量 20.7 万辆,同比增长 28.4%。其增长主要由轻客、皮卡带动,新能源与海外市场双轮驱动,产品结构优化显著。
重庆长安 7 月销量 2.3 万辆,环比下降 24.1%,同比增长 8.7%;1 月至 7 月累计销量 17.9 万辆,同比增长 9.2%。其核心产品为微卡与小卡,深耕城乡市场,7 月受淡季影响环比出现明显回落。
一汽解放 7 月销量 1.8 万辆,环比大幅下降 29.6%,同比下滑 9.5%;1 月至 7 月累计销量 15.5 万辆,同比增长 2.8%。7 月受法规实施前抢单透支需求影响,环比跌幅较大,中轻卡业务守住了基本盘,累计销量微增。
江铃汽车 7 月销量 1.9 万辆,环比下降 20.5%,同比增长 11.4%;1 月至 7 月累计销量 14.3 万辆,同比增长 10.3%。其特点是轻卡、轻客作为支柱业务,城配及改装市场表现稳定,出口业务贡献了增量。
江淮汽车 7 月销量 1.6 万辆,环比下降 23.0%,同比增长 7.9%;1 月至 7 月累计销量 12.8 万辆,同比增长 8.1%。皮卡业务高速增长,货车板块表现平稳;海外业务持续发力,重卡市场小幅回暖。
陕汽集团 7 月销量 1.5 万辆,环比下降 26.1%,同比下滑 4.3%;1 月至 7 月累计销量 12.5 万辆,同比增长 4.4%。其产品结构以重卡为主,工程车与牵引车占比较高;7 月受基建淡季及国内市场需求减弱影响,出口业务有效对冲了部分压力。
徐工汽车 7 月销量 1.1 万辆,环比下降 17.8%,同比增长 34.6%;1 月至 7 月累计销量 8.1 万辆,同比增长 31.7%。其优势在于工程重卡,海外基建订单驱动增长,增速在前十企业中名列前茅。
总体而言,7 月商用车前十强企业中有六家实现同比增长,四家出现下滑。具备全球化运营能力与完整新能源产品线的企业,其竞争优势正持续扩大,而缺乏产品迭代能力的尾部厂商则面临更大的生存压力。
市场前景可期
纵观 7 月商用车市场,呈现出以下显著特征:
淡旺季特征显著,环比回落系季节性现象。由于部分用户赶在 6 月重型商用车 AEBS 强制法规实施前集中采购,提前释放了部分订单,加之 7 月高温与强降雨天气频发,物流及客运终端经营活跃度降低,渠道加速去库存,导致环比数据明显下滑,但同比仍保持增长,市场基本面未发生恶化。
出口成为最重要的增长极,内外市场呈现“冷热分明”态势。国内货运市场运价持续低位,终端投资意愿谨慎;而海外基建、物流及公共交通升级需求旺盛,东南亚、中东、非洲等市场持续发力,商用车出口占总销量比重进一步提升,有效对冲了国内需求波动,改变了过去单纯依赖国内市场的格局。
新能源渗透率持续提升,结构性增长逐步替代总量爆发式增长。新能源轻卡、轻客已在城配、公交、环卫等场景大规模落地;重卡领域的换电及混动车型加速渗透,不再单纯依赖政策补贴,其全生命周期运营成本优势正逐步获得客户认可。市场增长不再仅靠新增购车,更多源自存量车辆更新与能源动力形式的切换。
细分赛道热度不均,合规化倒逼产业升级。轻卡、轻型客车需求向好;大客、微货承压;重卡市场虽有政策置换托底,但受运价制约扩张有限。行业竞争已从单纯的价格比拼,转向 TCO 全生命周期成本、智能化配置、售后服务网络及海外渠道建设等综合实力的较量,合规车型持续挤压不合规产品的生存空间。
下半年商用车市场机遇与挑战并存。利好因素方面,老旧营运货车报废更新、以旧换新等政策持续落地,国七相关认证推进将带动存量置换需求;重大工程项目开工将逐步拉动重卡及工程类货车需求;海外市场需求具备中长期韧性,国内企业海外产品矩阵日益完善,出口有望继续维持高位;新能源技术迭代、电池成本下行及充换电基础设施逐步完善,将进一步拓宽新能源商用车应用场景,助推新能源渗透率继续走高。
综合行业走势预判,随着 8、9 月传统旺季的到来,商用车产销环比有望迎来修复,全年商用车市场将维持“总量平稳、结构向上,国内稳底盘、出口促增量”的发展态势。
内容由作者提供,不代表易车立场