推荐您访问易车国际站
Visit the BitAuto International website for more exciting content
新能源车普及程度不能只看乘用车那条曲线。根据行业协会披露口径,2026年前8个月国内新能源乘用车渗透率为58.6%,但是把商用车纳入整体汽车市场后,其占比只有54.8%。规划提出的70%目标主要针对的是乘用车,而商用车对应的目标为40%,目前水平仅为33.9%。这组差距说明新能源车已经进入高渗透阶段,但是真正难啃的市场还存在。
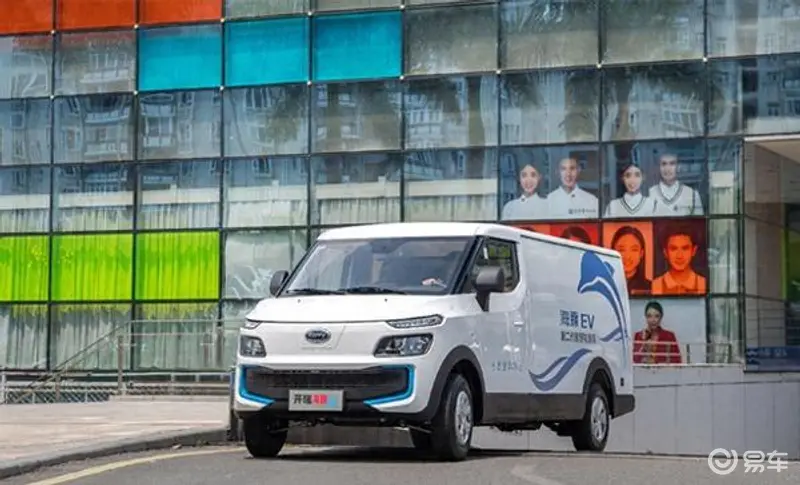
乘用车和商用车所面对的并不是同一套购买逻辑。家庭用户换车的时候会比较价格、空间、智能座舱、续航和驾驶体验,而货运企业、物流车队以及个体司机更看重的是每公里成本、车辆出勤率、补能时间及电池衰减后的运营支出。对于每天都要跑长途的重卡来说,充电站是否覆盖运输线路或者补能是否耽误接单的问题,在于对屏幕尺寸和辅助功能的重视程度而言,是比这两者更重要的因素。
因此不能简单地把乘用车市场的打法复制到商用车上。城市配送、短途运输、港口倒运等场景中,线路固定且里程可以预测的是纯电或换电车型更容易进行经济性计算;而长途干线运输对续航能力、补能网络以及载重能力的要求更高,任何一个环节不成熟都会影响车辆的实际使用。目前商用车渗透率只有33.9%,并不表示需求不存在,只是产品和基础设施需要同运营场景相匹配。
另外要注意的是,渗透率统计的是新车销售数量而不是道路上已经完成新能源替代的车辆数量。大量仍在使用的燃油车尤其是营运时间较长的轻卡、重卡、专用车等仍然处于存量市场中。新车占比增加只代表了新增车辆能源结构改变,并没有使整个交通体系的能耗和排放发生明显变化,还需要经历较长的存量更新过程。
行业的另一重变化就是新能源车卖得越来越多,但是企业未必更容易赚钱。相关数据表明2026年1-7月汽车行业利润率仅为3.6%,利润总额同比减少20%;二季度产能利用率仅为70.8%,低于通常认为较为健康的水平。简单来说就是部分工厂没有达到满负荷生产的状态,但是固定成本却仍然要由有限的销量来承担,企业只能通过促销和降价争取订单。
这种竞争最终检验的不是谁可以短期内卖更多辆车,而是谁可以把研发、采购、制造、渠道和售后服务的成本控制得更稳定。汽车工厂冲压焊装总装设备专业化程度高,在建成后很难迅速转产,并且还要与大量的零部件供应商相连接。所以行业的出清不会像消费电子产品那样很快完成,价格、产能以及品牌服务网络之间将会经历更长的调整期。
就消费者而言,品牌销量仍是值得留意的因素,但是不能仅仅根据某一月份的排名来做出判断。企业的核心零部件能力、产品更新速度、售后网点密度和长期经营稳定性都会对购车后的维修便利性造成影响。商用车用户车辆停一天就会少一天收入,服务站覆盖、配件供应和维修效率实际价值不亚于购车时优惠金额。
税收政策也在改变企业的成本计算方式。自2026年1月起,新能源汽车购置税优惠由全额免征变更为减半征收,单车减税上限为1.5万元;锂电池消费税从2026年9月开始按2%征收,之后税率还将进一步调整。到2027年的时候节能车、新能源商用车相关的税收优惠就不再有。优惠政策收窄以后企业不能仅仅依靠政策红利来维持低价,还要真正改善电池、电驱、芯片和制造环节的综合效率。
这并不代表新能源车的发展会突然变慢下来,而是竞争重心发生了转移。乘用车渗透率达到接近六成之后,继续增长就必须要依靠更加明确的使用价值来实现,即更低的补能成本、更稳定的智能辅助功能、更好的长途体验和更成熟的售后服务等。商用车要解决的问题更为具体:车辆能否在固定的线上稳定运行?换电或者充电是否可以与运营节奏相衔接?电池全生命周期的成本是否能够算得过来?
从较长的周期来看,2030年并不是简单的把销量比例再提高几个百分点的问题。新能源车行业已经由“谁更快扩大规模”转向了“谁建立完整的体系”。掌握三电技术、芯片方案、智能化能力和服务网络的企业,在价格竞争中保持稳定;只有依靠外部采购、缺乏成本控制能力的企业,经营压力会更明显。从消费者的角度来看,评价一辆车是否适合自己,不能只看价格和配置,还要考虑使用场景、补能条件以及品牌的长期服务能力等多方面因素。
内容由作者提供,不代表易车立场