推荐您访问易车国际站
Visit the BitAuto International website for more exciting content
近期新能源领域热度攀升,众多车企相继推出闪充电池解决方案,引发不少讨论:比亚迪二代刀片电池的闪充优势,是否已被对手追平?
9 月 17 日,欣旺达正式推出闪充电池:在常温环境下,5 分钟可充至 70%,9 分钟即可达到 97%。吉利亦预告将于 9 月 23 日亮相全新电池系统,峰值功率达 2.2MW,号称仅需 4 分钟即可充满,其充电效率较比亚迪闪充 2.0 提升约 50%。
回溯过往,宁德时代第三代神行超充、国轩高科第五代磷酸铁锂电池,以及红旗的快充电池产品,均已实现数分钟快速补能。短短一年间,“5 分钟快充俱乐部”已汇聚众多玩家。
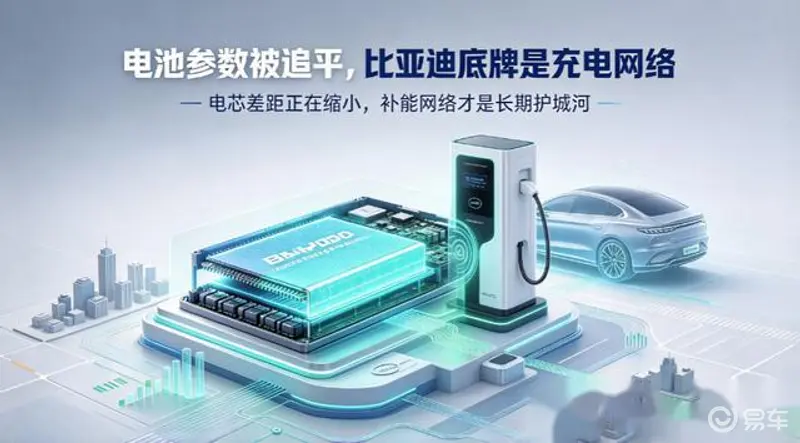
回首去年比亚迪二代刀片电池的发布,其核心亮点正是 5 分钟充至 70%、9 分钟接近满电的表现。如今,这一充电参数指标,多数竞争对手已基本实现对标。许多人不禁产生疑问:比亚迪在电池技术领域的领先优势,是否已接近尾声?
我的观点则截然相反:充电参数被追赶,恰恰印证了比亚迪真正的护城河,并非仅仅局限于电芯本身。
二代刀片电池的能量密度较初代提升了约 40%,系统能量密度达到 190-210Wh/kg。以海狮 06 纯电版为例,新技术的应用使整车电池容量减少了约 10 度,电池成本直接降低约 7000 元。
在 15 万元级别的电动车中,电池成本占整车比重近四成,7000 元的降价幅度,相当于电池包单位成本下降了近三成。结合磷酸铁锂原材料自身的成本优势,比亚迪曾经独享的成本溢价,正逐渐转变为全行业参与的平价竞争。
欣旺达、宁德时代同样在磷酸铁锂快充路线上发力,电芯层面的差距正快速缩小。若单纯比拼充电速度与能量密度,各家之间的差异将愈发微小。
电池方案或许能依靠研发与堆叠材料快速跟进,但全国充电网络的布局,是一项耗资巨大且耗时的工程。
比亚迪“闪充中国”计划,目标是在年底前建成 2 万座闪充站。截至 8 月底,已落地超过 1 万座,覆盖全国近 300 座城市。
对比竞争对手进度:吉利的 2.2MW 兆瓦 V4 充电桩目前仅在北京、杭州、深圳等局部区域试点,高速路网尚未布局;欣旺达的兆瓦闪充站规划,目标需等到 2027 年底建成 1 万座。
不仅在于建站数量,比亚迪闪充站的建設模式亦是其一大优势:依托储能缓冲方案,无需改造电网专线,最快 7 天即可完成单站建设。而兆瓦级大功率充电桩对电网负荷要求极高,友商若大规模铺桩,电网改造是无法回避的门槛,绝非单纯依靠资金投入便能快速落地。
纵观全国公共充电大盘:功率超过 240kW 的充电桩,占比仅约 6.7%,超过 80% 的仍为 60kW 以下的慢充桩。即便车辆支持 4 分钟满电的超级闪充,若途中无法寻得对应的大功率充电桩,快充性能便无法得到真正释放。
电池实验室参数的追赶不过是时间问题。未来新能源赛道的竞争,将不再局限于电芯充电速度,谁能率先将大功率充电网络铺设至高速与城区,让快充成为车主触手可及的体验,谁才能赢得用户。
比亚迪一万座闪充站已落地,而友商的兆瓦快充网络,尚处于试点与规划阶段。
对于普通车主而言:电池技术与充电网络,哪一个是您购买电动汽车时最看重的因素?欢迎在评论区交流
内容由作者提供,不代表易车立场