推荐您访问易车国际站
Visit the BitAuto International website for more exciting content
有着众多光环笼罩的宁德时代,在资本市场上的每一步,都引来一片追捧与狂欢。
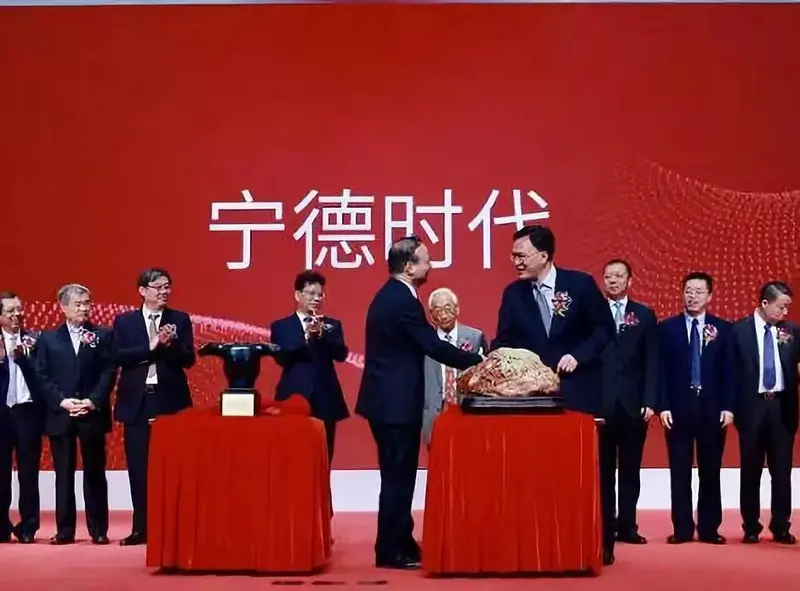
宁德时代6月11日上市,当天开盘后一字涨停,数据显示,宁德时代涨幅达43.99%,报36.20元,市值达到786亿人民币。6月12日,宁德时代继续涨停,报39.82元。而根据财通证券给予的估值,预计宁德时代2018年50倍估值,合理股价103元,合理市值2015亿元。
站上中国新能源汽车风口,并在市场、政策、技术的多重催化之下,宁德时代仅用6年半时间,即超越比亚迪、松下、三星等国内外对手,变身全球销量排名第一的动力电池系统供应商。
宁德时代的6年
2004年,宁德时代的前身成功参与了一项车用锂电池招标项目。随后几年,该团队成功开发出动力电池管理系统,并应用于公司的所有电动车及储能项目。2009年,宁德时代与北大先行科技产业有限公司、北京汽车工业控股有限公司(汽车)和北汽福田汽车股份有限公司(汽车)众筹成立了北京普莱德新能源电池科技有限公司,为车企提供动力电池系统。后来,宁德时代退出这家公司的股权。
2011年12月,宁德时代取得宁德市蕉城区工商行政管理局核发的《企业法人营业执照》时,注册资本金只有100万元。
2012年,华晨宝马在筹备首款高端纯电动车“之诺1E”时,选中了宁德时代作为合作伙伴。此后,宁德时代成为宝马集团在大中华地区唯一一家电池供应商。凭借与宝马的合作,宁德时代迅速打开了动力电池市场。
2014-2017年,与宁德时代合作的宇通连续三年居宁德时代前五大销售客户榜首。宇通新能源客车在国内大型客车市场占有率达到30%以上,电池采购量大并不奇怪。
宇通新能源客车
2014、2015年新能源电池科技有限公司成宁德时代为其第三大销售客户,2016、2017年为其第二大销售客户,即使它只是从宁德时代采购电芯而非完整的电池包。
2017年,宁德时代动力电池系统销量达11.84GWh,在国内占比近30%,全球动力电池销量排名首位。
根据其招股书显示,2015-2017年,宁德时代归属母公司股东净利润分别为9.31亿、30.22亿、39.72亿,2016年和2017年同比上一年的增长分别为224.60%和31.44%。其中动力电池系统销售收入分别为49.8亿元、139.8亿元和166.6亿元,占主营业务收入的比例分别为87.98%、95.55%和87.01%。
宁德时代突然蹿红的原因
1搭乘新能源政策利好
2011年,全国新能源汽车销量只有8000多辆,而到2014年上涨至7.5万辆。2015年,LG、三星、三星等日韩企业瞄准机会,携带成熟的三元电池技术进军中国市场。
2012年,国务院正式发布《节能与新能源汽车产业发展规划》,将推进电动汽车和插电混合动力汽车产业化作为重点工作。2016年9月,“发展电动汽车是国家战略”提出。CATL成立的2011年,全国新能源汽车销量只有8000多辆,而到2014年上涨至7.5万辆,到2017年增加至77.7万辆。
2015年,LG、三星等日韩企业瞄准机会,携带成熟的三元电池技术进军中国市场。在国内自主品牌三元电池出厂价普遍在2.5-3元/wh的时候,上述日韩企业祭出1元/wh的价格,亏本出货,迅速获得奇瑞、吉利、长安、上汽等主流乘用车企的订单。但随后2016年国家工信部发布动力电池企业“白名单”,将上述日韩企业挡在补贴门外,国内整车厂家迅速理解政策方向,与他们终止采购协议。而宁德时代,成了国产替代的最大的受益者。
实际上在2015年前后,国内一家大型汽车集团就曾在韩国LG、三星、天津力神和宁德时代之间进行选择,当时CATL的技术相比较日韩并不占优势,因此该集团内部几乎一边倒地倾向于LG和三星,但这家公司权衡政策等因素之下,还是选择了与宁德时代进行合作。
2017年上半年,受中韩萨德危机影响,多家中韩合资的动力电池厂商停产或项目停滞,这年5月,韩国现代汽车放弃韩国电池厂商产品,转而向宁德时代采购。
2投巨资发展过硬技术
宁德时代的崛起固然有机遇的因素,更重要的是对于技术开发的重视,“在锂电池行业最舍得花钱”,下游车企的认可度也随之上升。“锂电池行业是技术致胜的行业,谁对技术更重视,就更能脱颖而出。”宁德时代有关人士说道。
相对比亚迪等国内公司一直坚持高举磷酸铁锂(用于电动商用车电池系统)大旗,宁德时代在技术上坚持磷酸铁锂和三元电池(用于电动乘用车电池系统)技术并举。三元电池重量轻、能量密度大,系国际主流技术趋势。在日韩电池企业的三元电池被挡在国门之外,宁德时代凭借在国家政策壁垒下的半个领先身位,迅速崛起为全球销量第一的动力电池企业。
“产能和技术是宁德时代的两大护城河,其中技术的壁垒效应更关键。宁德时代凭借在三元电池上的暂时技术领先,快速长成大象级企业,但它不是一头足够健壮的大象。”有关专业人士分析道,目前全球各大高校化学系都在研究动力电池的化学配方,“比如,一旦电池技术出现重大性能变革,新的大象马上崛起,旧的大象可能倒下。”
因此,宁德时代网上路演期间,副董事长潘健在回应公司未来三年发展计划时,重点强调继续加大核心技术的研发投入,以保证公司技术和成本行业领先。“在国际业务上,公司也已展开布局,争取未来在技术和成本方面均能领先竞争对手,从而进一步打开国际市场。”
这种对技术的危机感,直接投射在宁德时代的研发投入上。CATL从2014年至今合计投入研发费用20.8亿元,超过同类其他四家上市公司总和逾10亿元。截至2017年6月30日,CATL的研发技术人员共3628名,占员工总数比例为20.10%,而其余几家动力电池公司的研发技术人员合计数量才为2740名,占员工总数比例为10.17%。
而在宁德时代此次IPO募资当中,33.52亿元用于产能扩张,剩余20亿元全部投入到“动力及储能电池研发项目”。该项目计划投资42亿元,其中研发人员费用19.87亿元,占总投资金额的47.3%。
独角兽光环下的隐患与挑战
1新能源补贴退补,面临现金流压力
近年来新能源市场的快速发展,离不开政策的支持,但随着新能源汽车市场扩大、骗补等行业乱象显现,政策收紧成为必然。由于动力电池成本在新能源汽车成本中一般占30%~50%,国家新能源补贴退坡给整车带来的价格压力很大程度上将传导至中游的动力电池企业,并且2017年国内动力电池市场份额排名前三的沃特玛已经因此倒下,其母公司坚瑞沃能称出现较大亏损原因为受国家新能源产业政策补贴调整、应收账款回款较慢等综合因素影响。
而在宁德时代2017年前5大客户中,郑州宇通集团和厦门金龙汽车集团都将直接受到国家下调新能源客车补贴的影响,其中金龙汽车集团还是宁德时代截至2017年年底的应收账款余额第一名,应收账款达到13.3亿元。
据宁德时代招股意向书数据显示,截至2015 年末、2016 年末和2017 年末,应收账款余额分别为23.97亿元、73.22亿元万元和69.38亿元元,占当期营业收入的比例分别为42.05%、49.22%和34.70%。
“虽然期末应收账款的账龄主要集中在1 年以内,但由于应收账款金额较大,且占资产总额的比例较高,如不能及时收回或发生坏账,将会对公司业绩造成不利影响。”宁德时代在招股意向书中如是提示风险。
这一风险在另一家电池生产企业坚瑞沃能(300116.SZ)身上已经应验。该公司声称“受国家政策补贴调整、应收账款回款较慢、资金链紧张等因素影响”,先于4月1日公告称19.98亿元债务逾期,后又在四月底发布2017年财报,惊现“业绩大变脸”,从业绩快报的利润7.13亿元变成正式财报中的-36.37亿元。
宁德时代2018年一季度数据显示,其现金流状况不容乐观,经营活动现金流从去年同期的净流入19.37亿大幅下滑至净流出32.69亿元。在此情况下,该公司亟需通过IPO募集的53.52亿元,补充公司现金流,降低资产负债率。
“IPO成功后,我们的粮草会充足一些。”前述接近宁德时代人士表示,“宁德时代的管理、技术、团队都很强,但总归是吃着政策饭长大的。他们必须居安思危,在外部红利都消失之前,学会自己做饭吃。”
2面临产能过剩的远忧
据《中国经济周刊》报道,2016年国内动力电池新增产能是2015年的2.8倍,而产量同比仅增长82%。假设这些产能全部释放,动力电池产能将达到170GWh/年,而根据中国新能源汽车发展规划测算,这是中国2025年后的目标。
根据宁德时代的招股书,2017年其锂离子电池产能利用率为75.54%。而2015年和2016年分别为96.92%、92.37%,这意味着产能利用率下滑幅度达到了20个百分点。
从全国的数据来看,截至2017年底,国内动力电池总产能达到135GWh,有效产能110GWh,而全年动力电池出货量仅为36.2GWh,平均产能利用率不足40%。未来两年,一线电池厂商仍有新增产能投放,预计2018年、2020年动力电池总产能将分别达到206GWh、285GWh,同期动力电池需求量分别为47GWh、97GWh。这无疑反映出动力电池产能已经严重过剩的现实。
受制于政府补贴影响,2017年宁德时代扣非净利润下降明显,降幅约为16%。2018年一季度,宁德时代营业收入大涨,为37.12亿元,但毛利率从去年同期的37.76%下滑至32.77%。
不过,对于2017年主营业务境外收入仅占1.58%的宁德时代来说,海外市场仍有市场空间可以去消化这些产能,宁德时代正通过进军海外以及投资整车厂等途径来拓展业务。
此前,宁德时代已获得长安汽车、东风汽车的入股,并和上汽集团合营建厂,成立时代上汽和上汽时代两家合营企业,意图多途径深度绑定下游客户。
如今,宁德时代更积极与蔚来汽车、拜腾汽车等造车新势力达成合作,并参投了拜腾汽车的B轮融资。就在宁德时代敲钟当日,拜腾宣布总额为5亿美元的B轮融资顺利完成,二者可谓珠联璧合,相得益彰。
3锂电池原料上涨,解决技术变革的问题
由于动力电池产业不断扩张,所需的原材料钴、锂、镍从去年开始在资本市场上被不断“翻炒”。动力电池行业的原材料约在成本构成中占比82%,近年来动力电池市场规模的扩大拉动了原材料需求的增长,锂电池材料持续上涨。以主要材料三元前驱体为例,在2017年,其售价比上一年度上涨了55.5%,超过同一年度宁德时代营业收入34.4%的增幅,一度放缓了宁德时代利润率的增幅。
为了缓解单价降低、原材料涨价对公司利润率带来的压力,宁德时代增加了对上下游产业链的布局。其子公司宁德和盛曾以股权受让及增资的方式收购了主营电池回收和材料生产业务的广东邦普,建立起与广州邦普、格林美等原材料供应商的稳定合作关系,也将产业链拓展至广东邦普主营的锂电池回收利用业务。不仅如此,宁德时代通过投资并购、吸纳入股、成立合资公司等方式,整合了上游电池材料、下游整车企业乃至电池回收的产业链。
据有关媒体了解,虽然NCM(镍钴锰酸锂)523三元材料仍是主流,镍含量更高的NCM811材料也趋于供不应求,宣布或计划量产811电池的知名动力电池企业也越来越多。
目前全球最接近实用的新技术是固态锂电池。包括丰田、松下、宁德时代等都在积极储备相关技术。但宁德时代在新一轮的技术竞争中似乎已经落后。
2016年,宁德时代研发经理郭永胜在一次演讲中表示,“宁德时代正在积极布局动力电池下一代技术,在固态锂电池方面的投入研发比较多,同时也在开发固态电池的制造工艺。”
而丰田早在2010年就已经推出了续航里程可超过1000KM的固态电池。2017年8月,日本日立公司也宣布其固态电池技术已研发完成,2020年之前投放市场。
同样是在2017年,被中国万向集团收购的美国菲斯科公司宣布申请固态锂电池专利,表示该技术能够让续航800KM的电池十分钟充满,成本却仅为常规锂离子电池 2020 年预计成本的 1/3,更为重要的是,该产品2023年就将实现量产。
4来自竞争对手的压力
宁德时代此次募集资金54.6亿元将用于宁德时代湖西锂离子动力电池生产基地项目和宁德时代动力及储能电池研发项目,打破了目前创业板募资的最高记录。
当目光都聚焦于宁德时代时,国内另一家动力电池巨头比亚迪7日发布了一则名为《关于调整变更公司非公开发行股票部分募集资金用途及新增实施主体的公告》。
这长达9页的公告,内容可概括为,比亚迪拟将用于“铁动力锂离子电池扩产项目”的60亿元的募集基金调整为50亿元,从该项目中变更的10亿元将用于在青海投资建设“年产12吉瓦时(GWh)动力锂电池建设项目”。
比亚迪方面在描述项目前景时称,预计2020年,我国新能源汽车市场保有量将达到500万辆。
因此未来新能源汽车市场对动力电池的需求量也逐步加大,预计到2025年动力电池市场总需求将达到年产值千亿规模,经济影响面可能达到万亿规模。
而这个“年产12吉瓦时动力锂电池建设项目”产品将计划在国内和国际市场进行销售。
比亚迪还提到,在青海省,目前“盐湖碳酸锂-正极材料-负极材料-电解液、隔膜-储能及动力电池-电动汽车等” 一条清晰的千亿元锂产业基地发展路线图正全景展现,青海正在成为我国新能源汽车产业发展的重要基地。此前,比亚迪已在青海布局“盐湖提锂”。
另一家在全球动力电池销售榜上长期居于前列的公司——LG化学近日与中汽协、国联汽车动力电池研究院签署谅解备忘录。
今年5月,LG化学、浙江华友钴业公司与无锡高新区签署合作协议,标志着汽车动力电池正极材料项目正式落户。
该项目由LG化学与华友钴业成立的合资公司投建,总投资10亿美元,产能规划10万吨,计划今年9月开工建设,明年9月竣工投产,2020年5月正式量产。
除了钴,LG化学还在到处寻求锂矿、硫酸镍的布局与合作。
有观点认为,补贴政策对国内动力电池产业的保护期是阶段性的,不久的将来,以宁德时代为代表的企业将与日韩动力电池巨头直面竞争。
标签:
内容由作者提供,不代表易车立场